
Assurance d’un garage indépendant : ce qu’il faut vérifier
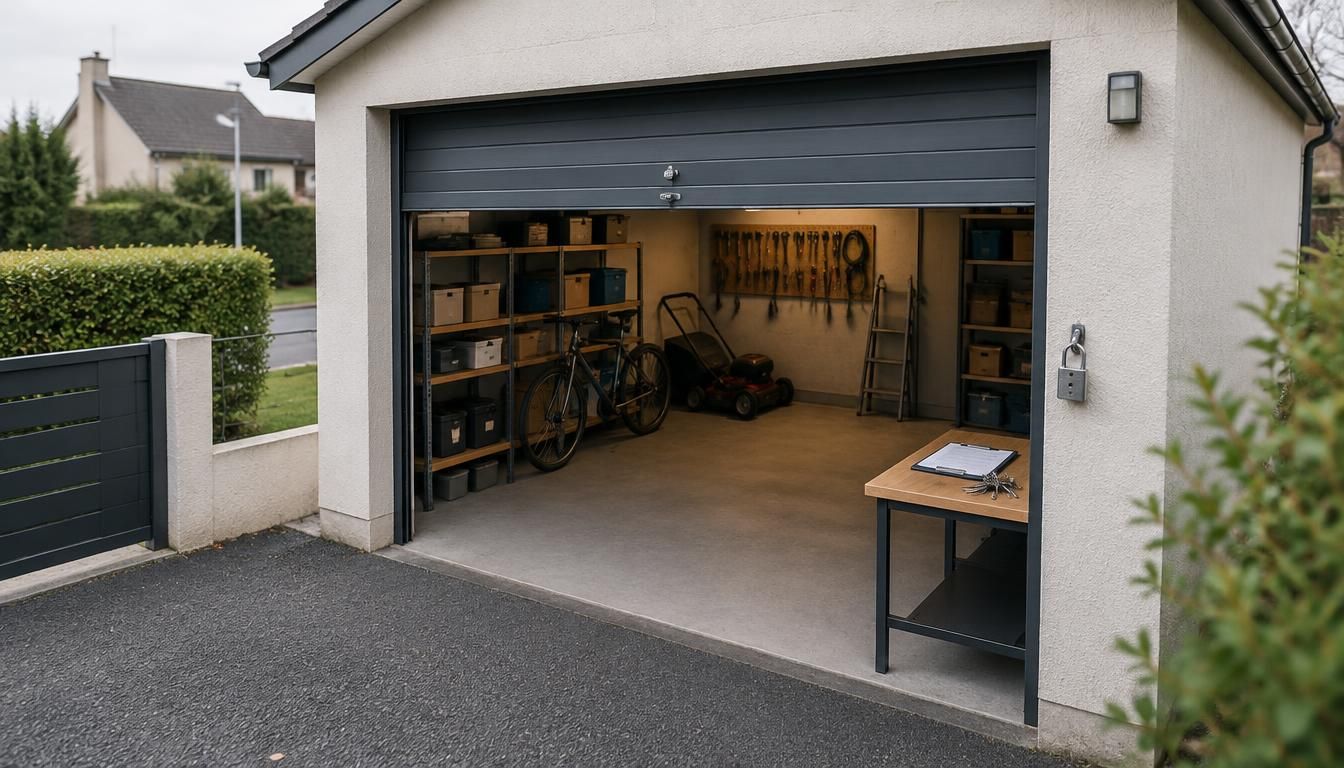
Quand un espace de stationnement ou de stockage n’est pas rattaché au logement, la question de la protection devient vite concrète. Un simple dégât des eaux, une effraction ou un incendie peut toucher un local sans prévenir, même si le véhicule n’y passe que quelques heures par semaine. L’assurance du garage seul constitue alors une réponse simple pour couvrir ce lieu séparé et ses risques matériels, surtout quand l’habitation ne suffit pas à tout protéger.
Elle permet de sécuriser un bien distinct, de mieux comprendre ce que couvre votre contrat et d’éviter les mauvaises surprises lors d’un sinistre. Selon la distance, l’usage et le lien avec le logement, le professionnel qui vous conseille peut vous orienter vers une formule adaptée. C’est souvent là que se joue la différence entre une protection utile et une couverture incomplète.
Comprendre quand un local séparé doit être protégé
Avant de signer une assurance, il faut considérer la nature exacte du lieu. Un garage attenant à l’habitation ne se traite pas comme un garage indépendant, et encore moins comme un local éloigné. Dans un cas, le contrat peut suivre le logement principal ; dans l’autre, l’assureur peut demander une déclaration spécifique. La logique est simple : plus le bien est séparé, plus l’assurance doit être précisée.
On parle de dépendance lorsqu’un espace complète le logement sans y être intégré. Une annexe peut être sur le même terrain, mais rester distincte. Un local séparé, lui, fonctionne presque comme un second bien. Il faut donc considérer la distance, l’accès et l’usage, car l’assureur ne voit pas le même risque selon le cas. Le contrat doit refléter cette réalité, sinon la couverture peut être limitée.
Garage attenant, indépendant ou éloigné : ce que cela change vraiment
Dans la pratique, trois situations reviennent souvent. Un garage collé à la maison est souvent relié à l’habitation. Un garage sur le terrain, mais séparé, demande davantage de vigilance. Un garage situé ailleurs relève presque toujours d’une autre logique d’assurance. Le même bien peut donc être traité différemment selon son emplacement.
- Le garage attenant est souvent intégré au contrat principal.
- Le garage indépendant peut nécessiter une déclaration précise.
- Le garage éloigné est fréquemment exclu de la base habitation.
- Le statut du local dépend aussi de son usage réel.
Dépendance ou local séparé : comment savoir dans quel cas vous êtes
Pour savoir dans quel cas vous êtes, commencez par relire les clauses de l’assurance habitation. Si le local sert de simple annexe, la protection peut être automatique. Si le garage est fermé, autonome ou utilisé pour stocker autre chose qu’un véhicule, l’assureur peut demander une extension. Mieux vaut vérifier avant le sinistre que devoir réparer après. Pour approfondir ce sujet, consultez notre guide sur assurance micro tracteur.
Couverture habitation : ce qui est inclus, ce qui ne l’est pas
La couverture d’une assurance habitation varie selon la configuration du lieu. Quand le garage est dans la maison, la protection suit souvent les garanties du contrat principal. En revanche, dès qu’il est sur un autre terrain ou à une autre adresse, l’assurance habitation ne suffit plus toujours. Il faut alors lire la condition d’extension et demander un devis clair pour éviter toute ambiguïté.
Un contrat multirisque peut couvrir l’incendie, le vol ou le dégât des eaux, mais seulement si le local entre dans le périmètre prévu. L’assureur peut proposer une extension, ou une formule dédiée, selon la distance et l’usage. Pour bien couvrir le bien, comparez les exclusions, la franchise et les limites de garantie avant de signer.
| Situation | Lecture habituelle du contrat |
|---|---|
| Garage dans la maison | Souvent inclus dans l’assurance habitation |
| Garage sur le terrain | Couverture possible avec extension |
| Garage à une autre adresse | Souvent formule séparée nécessaire |
Quand le contrat habitation suffit
Le contrat habitation suffit surtout quand le garage est physiquement lié au logement et déclaré dès la souscription. Dans ce cas, l’assurance reste simple à gérer, car le risque est intégré à la maison. Vous devez toutefois vérifier que la surface, l’usage et les biens stockés figurent bien dans les informations transmises à l’assureur.
Quand une extension devient indispensable
Une extension devient indispensable si le local est détaché, éloigné ou utilisé d’une manière différente de l’habitation. C’est souvent le cas d’un box fermé, d’une annexe isolée ou d’un espace de stockage. Sans cette extension, la couverture peut être partielle, voire absente, au moment où vous en avez besoin.
Les limites les plus fréquentes à vérifier avant de signer
Les limites reviennent souvent sur la distance, la fermeture du local et la nature des biens entreposés. Certains contrats excluent les objets de valeur ou imposent une condition de sécurité minimale. Demandez toujours un devis détaillé, puis comparez ce qui est proposé pour obtenir une assurance réellement adaptée à votre situation.
Les garanties à connaître pour éviter une mauvaise surprise
Pour protéger un local fermé, il faut regarder les garanties avec précision. Une assurance sérieuse doit pouvoir répondre à plusieurs risques concrets, surtout si vous y stationner une auto ou si vous y gardez du matériel. Sans cette vigilance, la réparation peut coûter bien plus cher que prévu, et le montant pris en charge peut être inférieur à la valeur réelle du bien.
Les sinistres les plus fréquents restent l’incendie, le dégât des eaux, l’effraction et le vandalisme. Si un véhicule automobile est touché, la garantie doit aussi être lue avec attention. L’assurance peut couvrir le local, mais pas toujours tout ce qui s’y trouve. C’est pourquoi il faut pouvoir stationner sereinement, sans laisser de doute sur le niveau de protection. En complément, découvrez assurance voiture immobilisée.
- Vérifiez la garantie incendie pour le local et son contenu.
- Contrôlez la prise en charge du vol et de l’effraction.
- Regardez la couverture dégât des eaux et infiltration.
- Examinez la responsabilité si un tiers est concerné.
- Relisez la clause sur les objets de valeur laissés sur place.
Les protections de base à ne pas négliger
Les protections de base doivent couvrir au minimum l’incendie, le vol, le dégât des eaux, le vandalisme et les catastrophes naturelles. Dans un garage, ces garanties sont essentielles, car un simple départ de feu ou une porte forcée peut provoquer une perte rapide. L’assurance doit donc rester lisible et cohérente avec le risque réel.
Les exclusions qu’il faut lire avant de souscrire
Avant de souscrire, lisez les exclusions avec soin. Certaines assurances refusent les biens non déclarés, les installations non sécurisées ou les usages détournés. Si vous y laissez des outils coûteux, une moto ou des pièces automobiles, vérifiez si le contrat couvre bien ces éléments. Le montant remboursé dépend souvent d’une déclaration préalable.
Ce qui se passe en cas de sinistre dans le local
En cas de sinistre, il faut prévenir l’assureur rapidement, conserver les preuves et détailler les dommages. La réparation dépend ensuite des garanties souscrites, des franchises et de la valeur estimée. Plus le dossier est précis, plus l’assurance peut traiter le dossier sans retard inutile.
Déclarer son local à l’assureur et choisir la bonne formule
Déclarer le local correctement est une étape décisive. Pour obtenir une assurance adaptée, vous devez fournir l’adresse, la surface, l’usage et le niveau de sécurité. L’assureur s’appuie sur ces éléments pour proposer un devis cohérent. Si le bien est mal décrit, la formule choisie peut ne pas correspondre au risque réel.
Pour souscrire, commencez par vérifier si votre contrat actuel peut être adapté. Ensuite, demandez un devis complémentaire, puis comparez avec une formule dédiée si le garage est indépendant. Le propriétaire comme le locataire ont intérêt à préciser la location, le box ou la copropriété, car ces situations changent souvent les conditions d’assurance.
- Notez l’adresse exacte du local et sa distance avec le logement.
- Indiquez la surface, l’usage et les biens stockés.
- Précisez les systèmes de fermeture et de sécurité.
- Demandez si le contrat actuel peut être adapté.
- Comparez une extension et une formule dédiée avant de souscrire.
Les informations à transmettre pour une déclaration complète
Une déclaration complète doit mentionner l’adresse, le type de local, la surface et l’usage réel. Si le garage sert au stockage ou à une activité ponctuelle, dites-le clairement. L’assureur peut alors obtenir une vision plus juste du risque et proposer une couverture plus pertinente.
Extension du contrat ou formule dédiée : comment trancher
Si le local est proche du logement, une extension suffit souvent. Si le bien est séparé, un contrat dédié devient parfois plus logique. Le bon choix dépend de la distance, de la valeur des biens et de la manière dont vous utilisez l’espace. Comparez toujours les franchises et les exclusions avant de choisir.
Les cas de location, de box et de copropriété
En location, le bail ou le règlement de copropriété peut imposer des règles précises. Un box fermé n’est pas traité comme une place ouverte, et le contrat doit le refléter. Dans ces cas, l’assurance doit rester simple à comprendre, mais assez précise pour éviter toute contestation lors d’un sinistre.
Cas particuliers et conseils pour bien protéger son espace
Certains cas demandent plus d’attention. Si vous utilisez un garage pour une activité professionnelle, l’assurance doit être revue, car le risque n’est plus le même. Un garagiste, par exemple, ne stocke pas seulement un véhicule : il peut aussi garder des outils, des pièces ou du matériel. Le contrat doit alors suivre l’usage réel, pas seulement l’adresse. Vous pourriez également être intéressé par assurance pour vehicule professionnel.
Autre situation fréquente : une voiture immobilisée, un stockage longue durée ou un local loué. Dans ces cas, il faut éloigner les objets sensibles, vérifier la fermeture et garder un inventaire. Une bonne assurance ne remplace pas la sécurité, elle la complète. Et avant de s’engager, comparer plusieurs offres reste un avantage concret pour faire un choix durable.
- Usage professionnel : vérifiez que la formule supporte l’activité.
- Voiture immobilisée : gardez un niveau d’assurance cohérent.
- Garage loué : relisez les conditions de location et d’accès.
- Stockage : listez les biens et sécurisez l’entrée.
Quand l’usage professionnel change tout
Dès qu’une activité professionnelle entre en jeu, l’assurance doit être adaptée. Un local utilisé par un garagiste, même partiellement, peut demander des garanties différentes. Les biens entreposés, les outils et la fréquentation changent le niveau de risque. Il faut donc pouvoir justifier l’usage exact auprès de l’assureur.
Voiture immobilisée, stockage ou location : les bons réflexes
Si votre véhicule reste longtemps sur place, vérifiez qu’il demeure correctement assuré. Une voiture immobilisée n’est pas un objet anodin, car elle peut subir un vol, un incendie ou une détérioration. Pour un stockage ou une location, éloigner les objets de valeur et renforcer la fermeture sont de bons réflexes.
Comment comparer sans se tromper
Comparer plusieurs offres permet de repérer les écarts de garantie, de franchise et de condition d’occupation. Vous pouvez aussi résilier plus facilement un contrat inadapté si une meilleure formule apparaît. L’avantage, ici, est simple : une assurance plus lisible, un choix plus sûr et moins de mauvaises surprises.
FAQ – Questions fréquentes sur la protection d’un local séparé
Un garage séparé est-il forcément inclus dans l’assurance habitation ?
Non, pas toujours. Tout dépend du contrat, de la distance et de la déclaration faite à l’assureur. Un garage peut être couvert par l’assurance habitation s’il est rattaché au logement, mais un local séparé demande souvent une vérification précise.
Quelles garanties sont les plus utiles pour un local non attenant ?
Les plus utiles sont souvent l’incendie, le vol, le dégât des eaux et le vandalisme. Pour bien assurer un garage, il faut aussi regarder la responsabilité civile et la valeur des biens stockés, surtout si l’auto ou l’automobile y reste souvent.
Faut-il prévenir son assureur si le garage change d’usage ?
Oui. Si le garage passe du simple stationnement au stockage ou à une activité mixte, l’assureur doit le savoir. Le contrat peut alors être ajusté pour couvrir le nouveau risque sans ambiguïté.
Peut-on assurer un box ou une place fermée de la même façon ?
Pas exactement. Un box fermé se rapproche d’un garage, alors qu’une place fermée peut relever d’une autre logique. Il faut demander un devis précis pour savoir comment le contrat traite la location, l’accès et le niveau de couverture.
Que vérifier avant de demander un devis ?
Avant de demander un devis, préparez l’adresse, la surface, l’usage et la sécurité du local. L’assureur pourra ainsi proposer une assurance plus juste, et vous pourrez comparer les formules sans perdre de temps.
Un véhicule immobilisé doit-il rester assuré ?
Oui, dans la plupart des cas, un véhicule immobilisé doit rester assuré selon son usage et sa situation. L’assurance du local ne remplace pas l’assurance auto, car le risque ne disparaît pas avec l’arrêt de la circulation.
Quand faut-il résilier ou modifier son contrat ?
Il faut résilier ou modifier son contrat quand le garage change d’adresse, d’usage ou de statut. Si une formule devient inadaptée, mieux vaut la faire évoluer rapidement pour obtenir une protection cohérente et éviter un vide de couverture.
Vous aimerez aussi
 Assurance
 Assurance
 Assurance
 Assurance